 INSCRIBITE A NUESTROS


Durante agosto, la producción de la industria manufacturera pyme retrocedió 6,1% frente al mismo mes del año pasado. Sin embargo, en la medición desestacionalizada intermensual registró un leve incremento del 0,3% respecto de julio. Con este resultado, el acumulado de los primeros ocho meses del año reflejó una contracción del 8,5%.
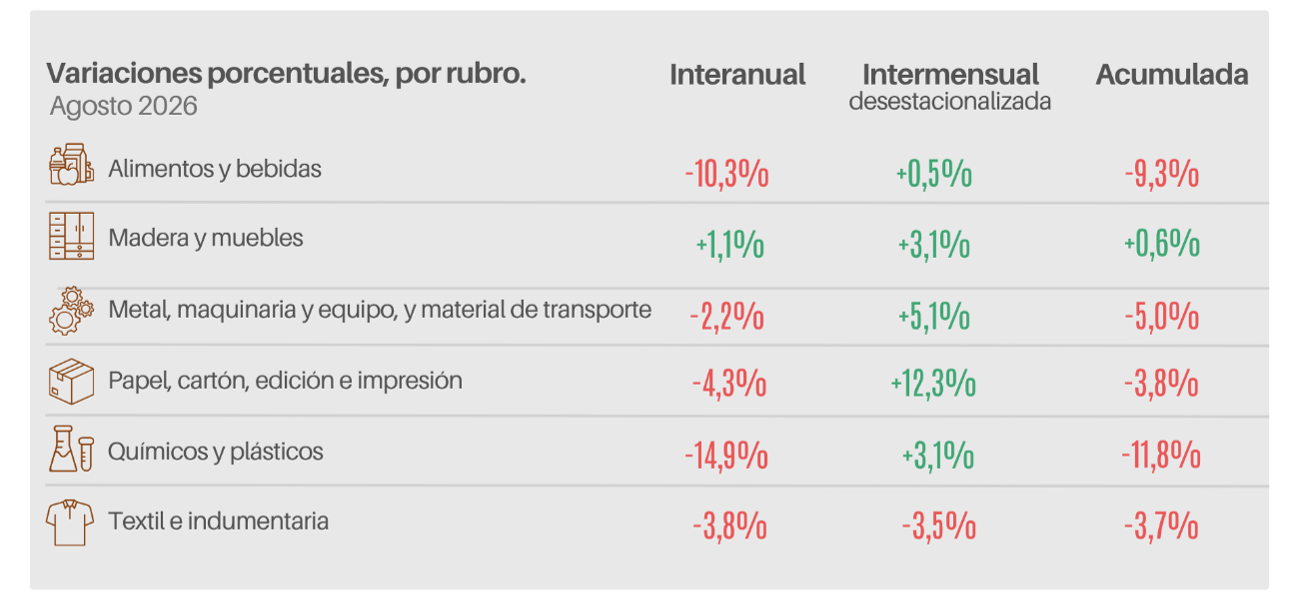
En el desglose interanual, casi la totalidad de los sectores operó en terreno negativo, con la única excepción de Madera y muebles, que registró una suba del 1,1%. En sentido opuesto, la mayor caída volvió a darse en Químicos y plásticos (-14,9%), seguida por Alimentos y bebidas (-10,3%), Papel e impresiones (-4,3%), Textil e indumentaria (-3,8%) y Metal, maquinaria y equipo, y material de transporte (-2,2%).
Las pymes industriales trabajaron con una utilización media de su capacidad instalada del 55,3%. A nivel sectorial, el mayor dinamismo se concentró en Papel e impresiones (59,1%), Madera y muebles (58,1%) y Alimentos y bebidas (57,5%). En contraste, los mayores niveles de capacidad ociosa correspondieron a Metal, maquinaria y equipo, y material de transporte, cuya actividad se ubicó en el 52,7% del potencial fabril, seguida por Textil e indumentaria (54,6%) y Químicos y plásticos (54,7%).
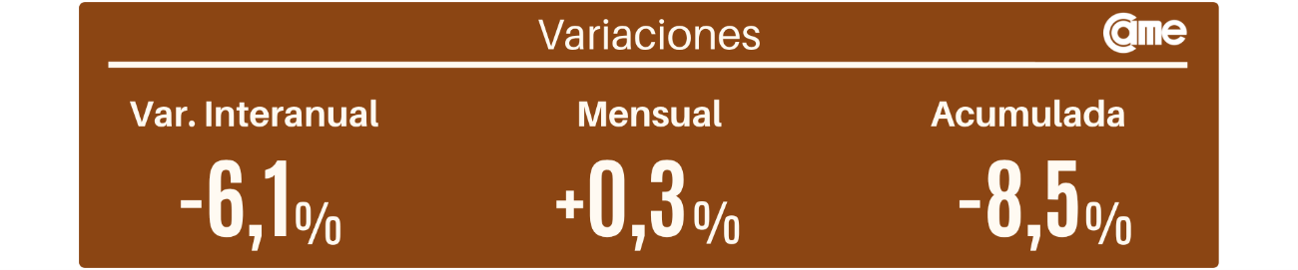
La caída interanual de la actividad manufacturera pyme, morigerada por una leve recuperación mensual, estuvo marcada por la persistente debilidad del poder adquisitivo y la escasa liquidez en el mostrador. El regreso a la rutina tras el receso invernal destrabó reposiciones pendientes y reactivó demandas estacionales en panificados, imprentas y acondicionamiento industrial, aunque sin fuerza suficiente para revertir la tendencia contractiva de fondo. Mientras la obra pública y privada permanecieron paralizadas y el ingreso de importaciones golpeó a textiles, calzado y plásticos, el sector de madera y muebles logró un leve avance interanual impulsado por arreglos hogareños y encargos de carpintería que venían postergándose.
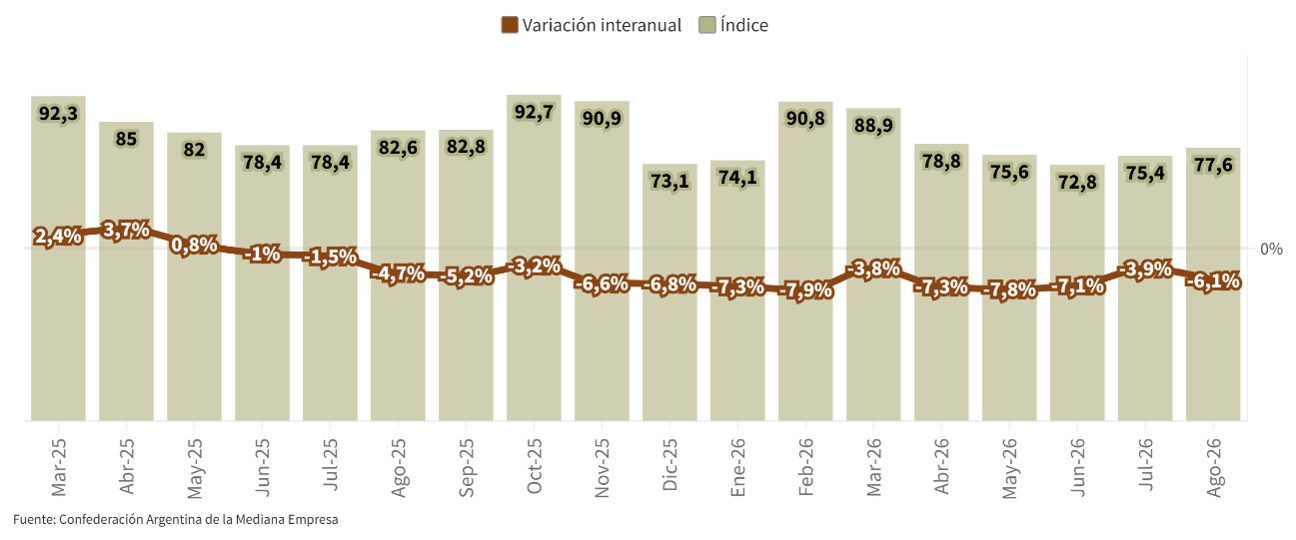
En el plano fabril, el aumento de las tarifas energéticas, los fletes y las materias primas presionaron los costos operativos, lo que obligó a las plantas a absorber subas y resignar rentabilidad con tal de no perder ventas. Frente a una marcada capacidad ociosa y pedidos de bajo volumen, los talleres se volcaron al mantenimiento correctivo, las reparaciones y la producción bajo pedido. Para preservar la caja y garantizar liquidez, las pymes combinaron descuentos por pago contado, planes en cuotas con tarjeta y acuerdos directos con distribuidores, en un mercado que limitó sus compras a lo indispensable.
De cara al futuro, el 46,4% de las empresas confía en poder expandir su producción dentro de un año, frente a un 12,8% que prevé una caída en su ritmo operativo. En la comparación interanual predomina cierta estabilidad: el 50,4% de los directivos sostiene que su nivel de actividad no varió respecto de doce meses atrás, aunque el 38,1% advierte un deterioro en el balance de su firma. En materia de decisiones de capital persiste una marcada cautela: el 53,6% descarta que sea un buen momento para incorporar equipamiento o infraestructura, frente a un 20% que planea destinar fondos a nuevas inversiones.
Para acceder al informe completo, haga clic aquí.